يسلّط هذا النص الضوء على المشكلات الجوهرية في تصميم ضريبة الممتلكات المهجورة المقترحة وكيف يمكن أن تضعف فاعليتها في مواجهة أزمة العقارات المهجورة.
على مدار عقود فشلت آليات تحصيل الرسوم والضرائب المرتبطة بالمواقع المهجورة في تحقيق نتائج حاسمة. ومع دخول ضريبة جديدة حيز الاقتراح، يبرز سؤال أساسي: هل ستختلف النتيجة هذه المرة؟ نحن نرى أربع عيوب مركزية قد تحول دون تحقيق الأثر المتوقع.
تغطية جغرافية محدودة
تُطبَّق الضريبة المقترحة في السنة الأولى على مدن وبلدات يزيد عدد سكانها عن 4,000 نسمة (107 تجمعات)، وفي السنة الثانية على تلك التي يزيد عددها عن 2,000 نسمة (171 تجمعًا). بالمقارنة، يغطي الإطار القائم حالياً نحو 867 منطقة حضرية على مستوى البلاد. هذا يعني أن الضريبة الجديدة ستطال نحو 12% فقط من المناطق الحضرية في السنة الأولى و19% في السنة الثانية.
يبقى الريف والأماكن ذات التجمعات الأصغر دون عقوبة مالية رادعة قد تُقلّص من ظاهرة الإهمال.
نتيجة ذلك أن بلدات صغيرة ذات حاجات واضحة للتجديد ستُستثنى، ما يترك مجتمعات محلية بلا أداة ضغط فعالة على ملاك المباني المهجورة.
تعريف مهجور جديد وغير شامل
مشاكل التطبيق السابقة عزّزت الحاجة لتعريف واضح للمبنى المهجور. لكن التعريف المقترح ركّز على مظهر القابلية للاستخدام ومخاطر سقوط مواد من الجدران أو السقف، بدلاً من تبني تصنيف شامل يضم ثلاثة أحوال مقترحة: «قيد الاستخدام» و«غير مستخدم لكن قابل للاستخدام» و«غير قابل للاستخدام»، مع مقياس ضرائبي يتناسب مع كل حالة.
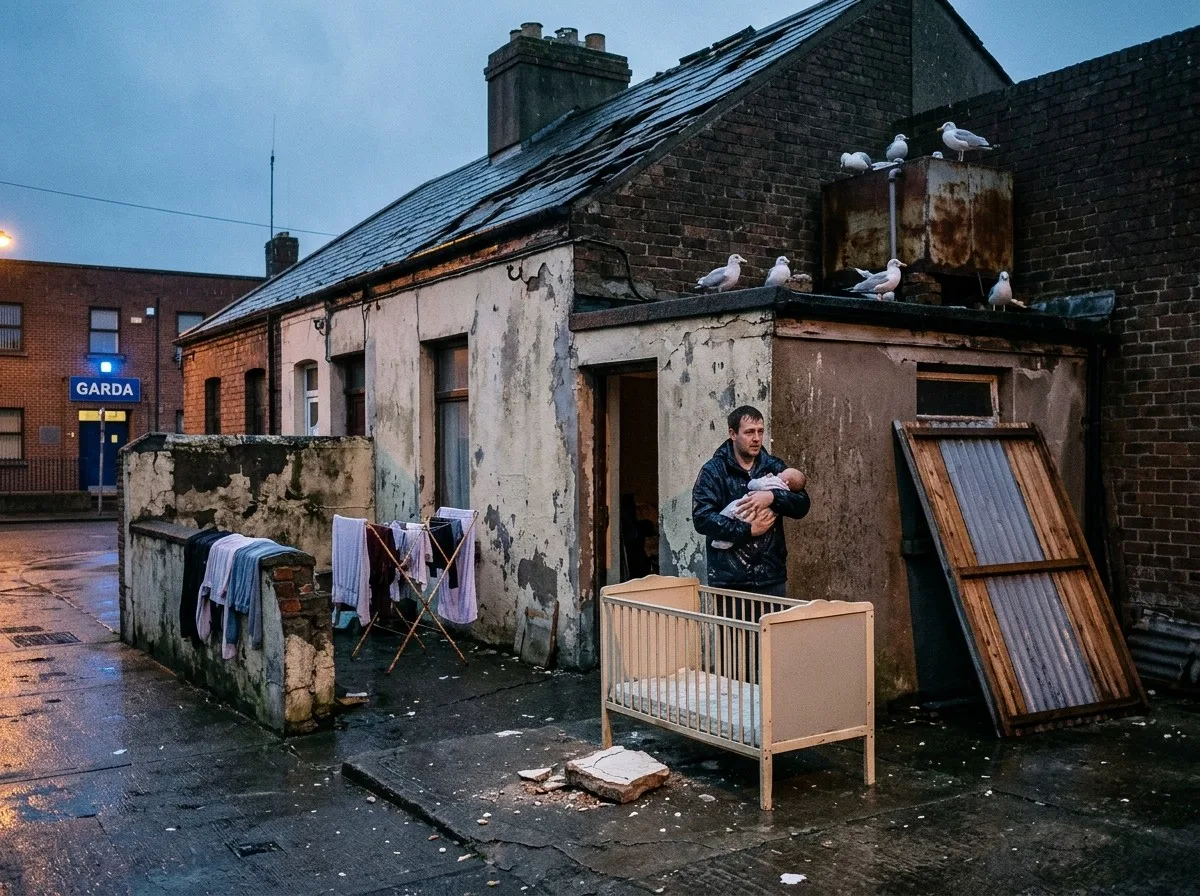
التعريف الجديد أيضاً يقصر الانتباه على المبنى نفسه بدلاً من الموقع ككل، وهو ما قد يحجب عددًا من الممتلكات التي تُدرَج حالياً في سجلات المباني المهجورة.
التفصيلية المفرطة في التعريف قد تضفي وضوحاً إجرائياً لكنها في الوقت نفسه تقلّل من عدد المباني التي ستدخل تحت طائلة الضريبة.
عمليات تجميل بسيطة قد تكفي لتفادي التصنيف الجديد: استبدال لوح خشبي بنوافذ وهمية، أو وضع صناديق أو مركبات لإيهام السلطات بأن المبنى قيد الاستخدام. الخبرة العملية تُظهر أن الملاك قد يلجأون إلى حلول مبتكرة للحفاظ على ممتلكاتهم خارج السجلات الرسمية.
نقص الموارد والازدواجية الإدارية
بعد عقود من الفشل في تسجيل كافة المباني المهجورة، تُمنح الآن المجالس المحلية مهلة ستة أشهر للعمل على سجلات جديدة. لكن الإطار القانوني الحالي لم يُلغَ؛ مما يعني أن المجالس قد تضطر إلى إدارة سجلين منفصلين لتعريفين مختلفين للمهجورة.
على نحوٍ مقلق، لم تُعلن آلية واضحة لتوزيع عائدات الضريبة أو تخصيص موارد إضافية للمجالس. في ظل هذا الغموض والتحميل الإداري الإضافي، من غير المرجح أن تُكرّس المجالس موارد كافية لتطبيق فعّال، خصوصاً إذا ظل تحصيل الرسوم غير مضمون عملياً.
غياب الحس بالإلحاح وسياسات داعمة
تُستخدم صفة التعقيد في كثير من الأحيان لشرح التأخير في تطبيق إصلاحات تعاقب الإهمال العقاري. إلا أن المراجعة التشريعية وتعديل قانون عام 1990 كان من الممكن أن يقلّلا من عبء العمل وييسر التعامل مع الطعون والإجراءات القانونية.
التأخير الطويل يُعطي ملاك المباني المهجورة رسالة مفادها أنهم قادرون على الاحتفاظ بالعقارات دون عواقب عملية لسنوات إضافية.
الضريبة الجديدة قد تحسّن نسب التحصيل وتولد عائداً أكبر من الرسوم السابقة، وقد تدفع بعض الملاك إلى إعادة الاستخدام أو البيع. لكن دون حزمة سياسات مصاحبة—مثل آليات البيع القسري أو تنظيم الإيجارات الإلزامي—فستظل الضريبة إجراءً محدود الأثر وليس حلاً جذرياً لأزمة التشوّه العمراني وندرة المساكن.
في المجمل، تبدو الضريبة خطوة في الاتجاه الصحيح لكنها بعيدة عن أن تكون حلاً شاملاً ما لم تُصحب بتعريف واضح وموارد كافية وإجراءات تدعم تنفيذها على نطاق واسع.
خلاصة: النجاح يتطلب توسيع النطاق، اعتماد تعريف عملي وشامل للمباني المهجورة، تمويل ودعم إداري واضح للمجالس المحلية، وتطبيق سياسات مصاحبة تضمن إعادة تدوير الأصول العقارية لصالح المجتمع.